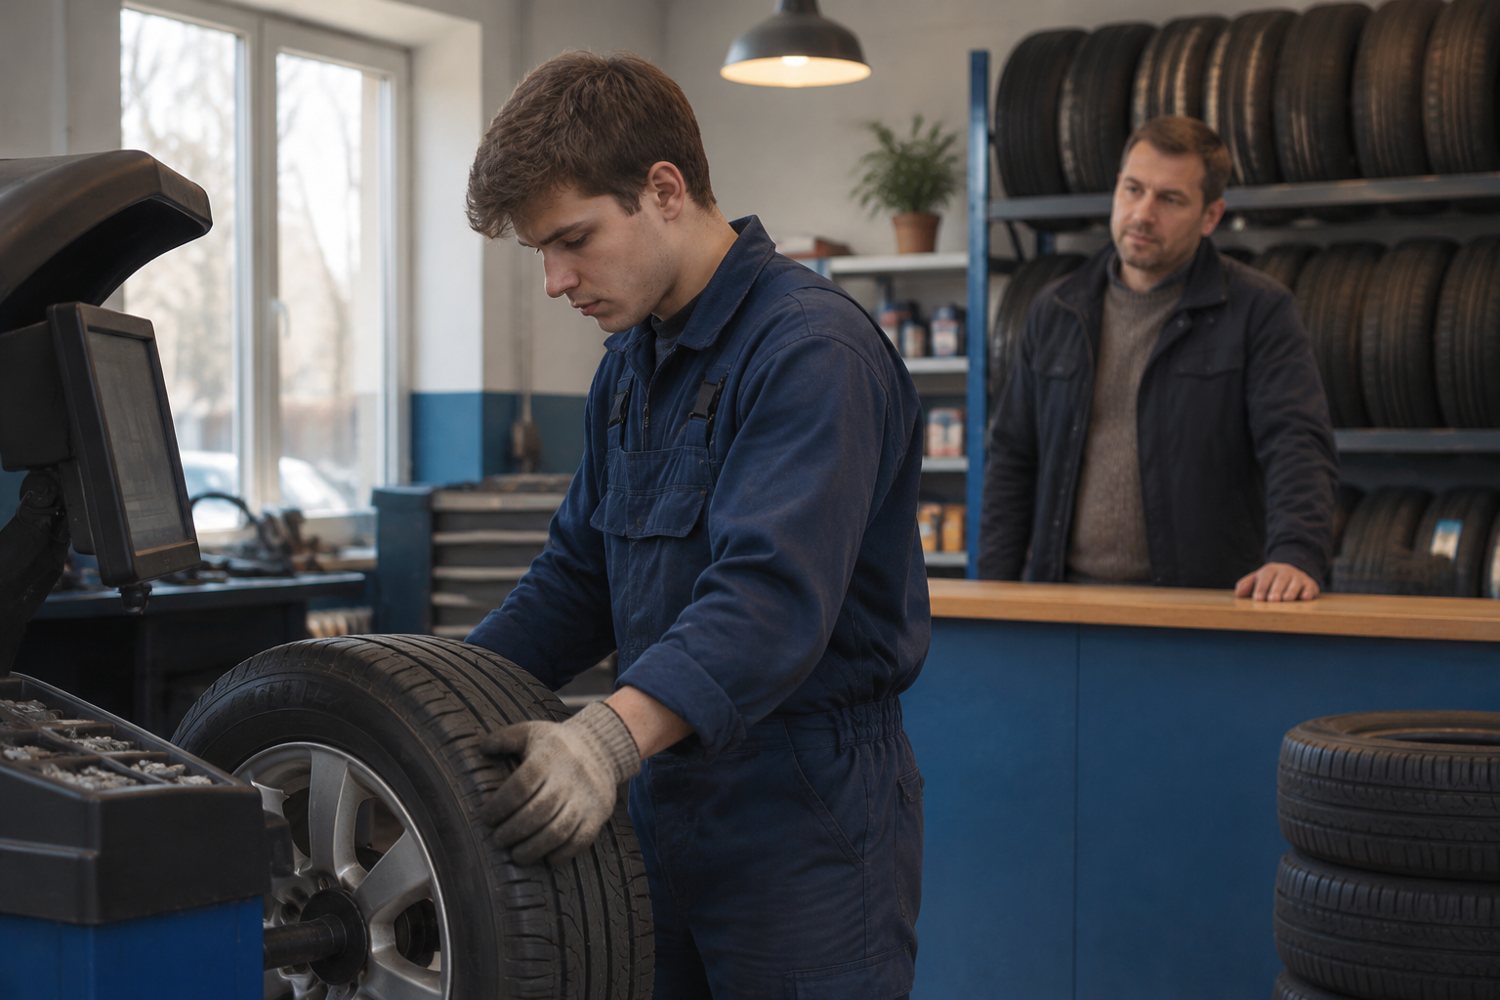
ИП может одновременно работать на патенте (по видам деятельности, на которые он куплен) и на УСН (по всем остальным). Главное правило 2026 года: лимит дохода для сохранения права на патент – 20 млн ₽, и при совмещении он считается по доходам обоих режимов вместе. В 2027 году лимит снижается до 15 млн ₽, с 2028 года – до 10 млн ₽. Если общий доход превысит лимит, ИП теряет право на патент с начала срока, на который он выдан, и пересчитывает налог по УСН. Совмещение выгодно, когда по «патентной» деятельности реальная выручка заметно выше потенциального дохода, установленного регионом: например, ремонт и шиномонтаж, а продажу товаров ведут на УСН. На нашем примере шиномонтажа с продажей шин экономия на совмещении – около 108 тыс. ₽ в год.
Коротко
- Патент покрывает только виды деятельности, указанные в нем; продажи вне патента – на УСН.
- Лимит 20 млн ₽ в 2026 году – по сумме доходов на патенте и на УСН.
- При превышении право на патент теряется, налог пересчитывается по УСН за период патента.
- Взносы ИП можно направить на уменьшение налога по любому режиму, но не дважды.
- Нужен раздельный учет доходов и, если есть работники, – расходов на них.
Как работает совмещение
| Вопрос | Патент | УСН |
|---|---|---|
| Что облагается | виды деятельности из патента в регионе действия | все остальные доходы |
| Налог | 6% от потенциального дохода, установленного регионом | 6% от доходов или 15% от доходов минус расходы, региональные ставки ниже |
| Учет | книга учета доходов по патенту | книга учета доходов и расходов по УСН |
| Отчетность | не нужна | декларация раз в год |
| Работники | до 15 человек по всем патентам | до 130 человек |
| Лимит дохода | общий: 20 млн ₽ в 2026 году | 490,5 млн ₽ по УСН, но для патента – общий лимит |
На практике совмещение часто нужно не для экономии, а чтобы не нарушить правила. Самый частый пример – розничный магазин на патенте, который продает товар компании по безналу с документами: такая продажа не считается розничной и не подпадает под патент. Если у ИП нет УСН, этот доход облагается по ОСН – с НДФЛ и НДС. Поэтому большинству «патентников» стоит параллельно подать уведомление о переходе на УСН.
Пример: шиномонтаж с продажей шин
Доход от шиномонтажа – 4 500 000 ₽ в год, от продажи шин и дисков – 9 000 000 ₽. Всего 13 500 000 ₽ – в пределах лимита 20 млн ₽. Потенциальный доход по патенту на шиномонтаж – допустим, 1 200 000 ₽ в год (точную сумму устанавливает закон региона). Взносы за мастера – 126 000 ₽ в год.
Совмещение: шиномонтаж на патенте, шины на УСН 6%. Патент – 1 200 000 × 6% = 72 000 ₽, уменьшается на взносы за мастера до 50%, к уплате – 36 000 ₽. Взносы ИП: 57 390 + 1% × (1 200 000 + 9 000 000 − 300 000) = 156 390 ₽. Налог УСН – 9 000 000 × 6% = 540 000 ₽, уменьшается на взносы ИП до 383 610 ₽. Налоги и взносы ИП – 576 000 ₽.
Все на УСН 6%. Налог – 13 500 000 × 6% = 810 000 ₽. Взносы ИП: 57 390 + 1% × (13 500 000 − 300 000) = 189 390 ₽. С работником налог можно уменьшить не больше чем на 50%: взносы ИП и за мастера – 315 390 ₽, это меньше половины налога (405 000 ₽), к уплате – 494 610 ₽. Налоги и взносы ИП – 684 000 ₽.
Экономия совмещения – 108 000 ₽ в год.
Откуда экономия: по шиномонтажу налог считается не с реальных 4,5 млн ₽, а с потенциальных 1,2 млн ₽, поэтому и 1% взносов меньше. Чем выше реальная выручка «патентной» деятельности по сравнению с потенциальным доходом региона, тем выгоднее совмещение. Если бы регион установил потенциальный доход 4 млн ₽, экономии почти не было бы. Полная модель шиномонтажа с вложениями и сезонностью – в готовом бизнес-плане шиномонтажа.
Лимит: 2026, 2027 и 2028 годы
| Год | Лимит ПСН + УСН | Шиномонтаж из примера: 13,5 млн ₽ | При росте на 15% в год |
|---|---|---|---|
| 2026 | 20 млн ₽ | в пределах | 13,5 млн ₽ – в пределах |
| 2027 | 15 млн ₽ | в пределах | 15,5 млн ₽ – превышение |
| 2028 | 10 млн ₽ | превышение | 17,9 млн ₽ – превышение |
Из таблицы видно главное: при снижении лимита бизнес из примера с 2028 года в любом случае теряет патент, а при росте продаж – уже в 2027 году. Это нужно учесть в бизнес-плане заранее: с какого года весь доход облагается по УСН и как это меняет налоговую нагрузку. Учтите и обратную проверку: в 2026 году патент нельзя применять, если доход за 2025 год или в течение 2026 года превысил 20 млн ₽. Логика с 2027 года та же, но с лимитом 15 млн ₽, поэтому план продаж на 2027 год стоит сверить с новым лимитом еще осенью 2026-го, до покупки патента.
Как уменьшать налоги на взносы при совмещении
| Ситуация | Правило |
|---|---|
| ИП без работников | фиксированные взносы и 1% можно направить на уменьшение налога по УСН, по патенту или распределить, но одну сумму – один раз |
| Работники только на патенте | патент уменьшается на взносы за них не больше чем на 50% |
| Работники на обоих режимах | взносы распределяются пропорционально, ограничение 50% |
| 1% взносов | считается от суммы потенциального дохода по патенту и доходов по УСН за минусом одного порога 300 000 ₽ |
Правила уменьшения налогов – тонкое место, где ошибаются даже бухгалтеры. Подробно с примерами – в статье как уменьшить налог УСН на взносы.
Когда совмещение не нужно
Совмещение – не универсальный рецепт. Оно не дает выгоды, если потенциальный доход по патенту в регионе близок к реальной выручке или выше нее: тогда патент стоит столько же, сколько УСН 6%, а учет усложняется. Оно не нужно, если вся деятельность подпадает под один патент и вы никогда не продаете компаниям по безналу. И оно рискованно, если бизнес растет: при общем доходе около 12–15 млн ₽ в 2026 году переход на 2027 год с лимитом 15 млн ₽ может закончиться потерей патента в середине года и пересчетом налога. В этом случае часто проще сразу работать на УСН с региональной льготной ставкой или рассмотреть АУСН, если она подходит по численности и доходу.
Хороший ориентир для решения: посчитайте налог и взносы в трех вариантах – только УСН, только патент (если возможно) и совмещение – на два года вперед с учетом снижения лимита. Если экономия совмещения меньше 30–50 тыс. ₽ в год, она часто не стоит дополнительного учета и рисков.
Раздельный учет
Чтобы налоговая не пересчитала налоги, доходы по каждому режиму должны быть разделены: отдельные позиции в кассе, отдельные строки в книгах учета, разные договоры. Если работник занят в обеих деятельностях – раздельный учет его зарплаты пропорционально доходам. При совмещении удобно иметь отдельную кассу или настроить в кассе разные системы налогообложения для разных товаров и услуг – это требование 54-ФЗ: в чеке указывается применяемый режим. О кассе – в статье онлайн-касса для ИП в 2026 году.
Частые ошибки
| Ошибка | Чем грозит | Как правильно |
|---|---|---|
| Считать лимит только по патенту | неожиданная потеря патента | доходы обоих режимов вместе |
| Продажи компаниям по безналу «на патенте» | доначисление налогов по ОСН | такие продажи – на УСН |
| Нет уведомления об УСН у «патентника» | доход вне патента облагается по ОСН | подать уведомление о переходе на УСН |
| Уменьшить оба налога на одни и те же взносы | доначисление | распределить взносы |
| Не учесть снижение лимита в 2027–2028 годах | ошибка в бизнес-плане | сценарий перехода на УСН |
Частые вопросы
Можно ли совмещать патент и АУСН?
Нет, АУСН не совмещается с другими режимами.
Можно ли совмещать патент и НПД?
Нет. ИП на НПД не может одновременно применять другие режимы.
Что будет при потере патента?
ИП переходит на УСН (если подано уведомление) или на ОСН за период, на который был выдан патент. Нужно сообщить в налоговую в течение 10 дней и пересчитать налог.
Учитываются ли доходы ОСН в лимит?
В лимит для патента учитываются доходы по ПСН и УСН. При утрате права на УСН и переходе на ОСН ситуация сложнее – уточняйте у бухгалтера.
Можно ли купить несколько патентов?
Да, на разные виды деятельности и разные регионы. Все доходы по ним входят в общий лимит.
Как считать ставку УСН при совмещении в Тюмени?
Ставка по УСН зависит от вида деятельности и регионального закона: для приоритетных видов – 4% и 5%, для остальных – 6% и 15%. Подробно – в статье УСН в Тюменской области в 2026 году.
Что сделать дальше
- Выпишите все свои доходы и разделите: что подпадает под патент, а что – нет.
- Проверьте потенциальный доход по патенту в законе своего региона и сравните с реальной выручкой.
- Посчитайте общий доход на 2026–2028 годы и момент, когда лимит будет превышен.
Сравнение «патент + УСН» с другими вариантами на ваших цифрах сделаем в финансовой модели. Для быстрого старта – готовые бизнес-планы, в том числе шиномонтаж.
Источники
- Налоговый кодекс РФ, ст. 346.43 и 346.45 – патентная система, лимит дохода и утрата права; проверено 01.11.2026
- ФНС России: изменения ПСН с 2026 года – лимит 20, 15 и 10 млн ₽; проверено 01.11.2026
- Регберри: изменения патентной системы в 2026 году – совмещение с УСН и общий лимит; проверено 01.11.2026
- Налоговый кодекс РФ, ст. 346.51 и 346.21 – уменьшение патента и УСН на взносы; проверено 01.11.2026
Разберем задачу на бесплатной консультации и назовем стоимость бизнес-плана.